Năm 2026, hàng chục nghìn tỷ đồng quyền lợi bảo hiểm nhân thọ đã được chi trả cho khách hàng. Nhưng bên cạnh những gia đình nhận được hàng trăm triệu, thậm chí hàng tỷ đồng, vẫn có người đóng phí nhiều năm mà yêu cầu chi trả không được chấp thuận. Vì sao lại có sự khác biệt này?
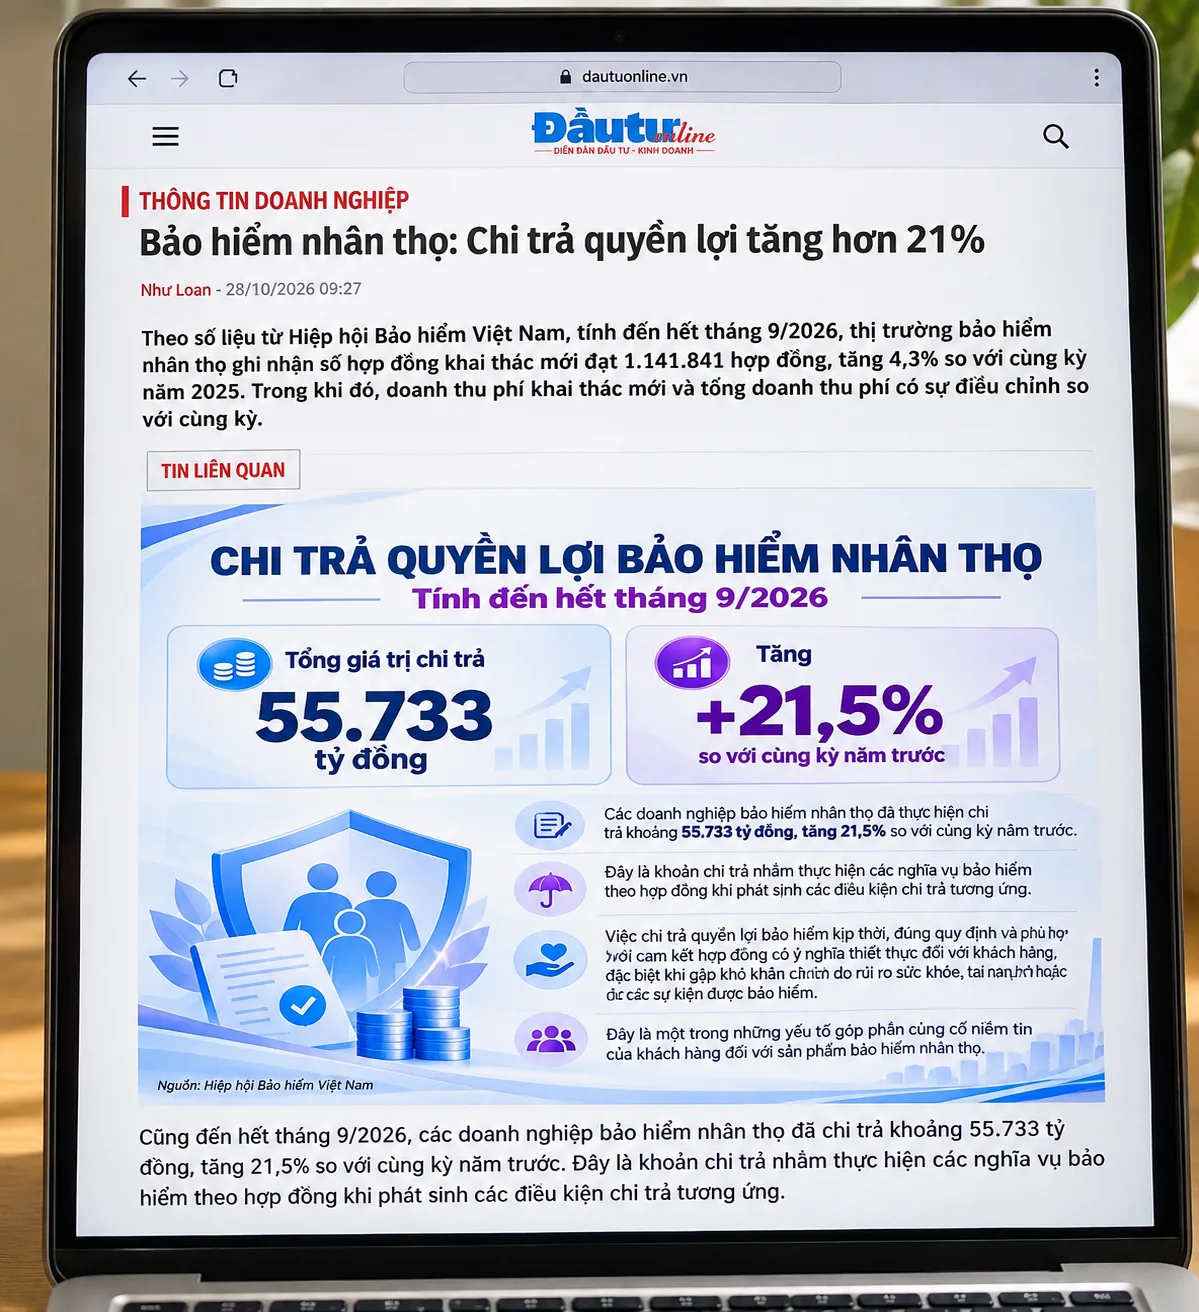
Hơn 55.733 tỷ đồng đã được chi trả trong 9 tháng năm 2026
Theo thông tin được Báo Đầu tư đăng tải ngày 28/10/2026, dẫn số liệu từ Hiệp hội Bảo hiểm Việt Nam, tính đến hết tháng 9/2026, các doanh nghiệp bảo hiểm nhân thọ đã thực hiện chi trả khoảng 55.733 tỷ đồng, tăng 21,5% so với cùng kỳ năm trước.
Đây là khoản tiền các doanh nghiệp bảo hiểm thực hiện nghĩa vụ theo hợp đồng khi phát sinh những điều kiện chi trả tương ứng.
Con số này cho thấy bảo hiểm nhân thọ đang thực hiện vai trò bảo vệ tài chính đối với nhiều khách hàng và gia đình. Tuy nhiên, số tiền chi trả lớn không có nghĩa mọi yêu cầu giải quyết quyền lợi bảo hiểm đều được chấp thuận.
Có người nằm viện vài ngày, được thanh toán hàng chục triệu đồng. Có người mắc bệnh hiểm nghèo, nhận hàng trăm triệu đồng. Nhưng cũng có người đã tham gia bảo hiểm nhiều năm, đến khi yêu cầu chi trả lại nhận được thông báo từ chối.
Vậy điều gì quyết định một yêu cầu bảo hiểm có được chi trả hay không?
5 nguyên nhân thường gặp khiến yêu cầu chi trả bảo hiểm bị từ chối hoặc chưa được giải quyết
1. Hợp đồng không có quyền lợi bảo hiểm tương ứng
Không ít người cho rằng chỉ cần có bảo hiểm nhân thọ thì khi ốm đau, nằm viện hay phẫu thuật đều sẽ được thanh toán.
Thực tế, mỗi hợp đồng có phạm vi bảo vệ khác nhau. Một người chỉ tham gia quyền lợi tử vong không đồng nghĩa với việc được thanh toán chi phí nằm viện.
Điều quan trọng không chỉ là bạn có bảo hiểm, mà là bạn đang được bảo vệ trước những rủi ro nào.
2. Bệnh chưa đáp ứng định nghĩa và điều kiện chi trả
Cùng mắc một căn bệnh nhưng kết quả giải quyết quyền lợi có thể khác nhau.
Ví dụ, đối với quyền lợi bệnh hiểm nghèo, việc chi trả có thể phụ thuộc vào loại bệnh, giai đoạn, mức độ nghiêm trọng và những tiêu chí y khoa được quy định trong hợp đồng.
Vì vậy, không thể chỉ căn cứ vào tên bệnh để kết luận chắc chắn được chi trả hay bị từ chối.
3. Kê khai sức khỏe không đầy đủ, trung thực
Khi tham gia bảo hiểm, việc cung cấp thông tin sức khỏe là một phần quan trọng của quá trình thẩm định.
Nếu khách hàng bỏ sót hoặc kê khai không chính xác thông tin trọng yếu, điều này có thể ảnh hưởng đến hiệu lực hợp đồng hoặc việc giải quyết quyền lợi, tùy theo tính chất thông tin, điều khoản hợp đồng và quy định pháp luật.
Đây cũng là lý do người tham gia cần chủ động đọc kỹ các câu hỏi sức khỏe và trả lời trung thực ngay từ đầu.
4. Rủi ro thuộc thời gian chờ hoặc điều khoản loại trừ
Không phải mọi quyền lợi bảo hiểm đều có hiệu lực bảo vệ ngay từ ngày đầu tiên.
Một số quyền lợi có thời gian chờ hoặc những trường hợp loại trừ được quy định cụ thể. Nếu sự kiện xảy ra không đáp ứng điều kiện bảo hiểm, doanh nghiệp có thể không có nghĩa vụ chi trả quyền lợi đó.
Khách hàng cần được giải thích rõ những giới hạn này trước khi quyết định tham gia.
5. Hợp đồng mất hiệu lực hoặc hồ sơ chưa đủ căn cứ giải quyết
Một hợp đồng đã mất hiệu lực tại thời điểm xảy ra sự kiện có thể không còn bảo vệ cho rủi ro đó, tùy điều khoản áp dụng.
Bên cạnh đó, việc doanh nghiệp bảo hiểm yêu cầu bổ sung hồ sơ y tế, chứng từ hoặc thông tin liên quan không đồng nghĩa với việc đã từ chối chi trả.
Cần phân biệt rõ giữa hồ sơ đang được xem xét, hồ sơ cần bổ sung và quyết định từ chối chi trả chính thức.
Điều đáng lo không phải chỉ là việc bị từ chối chi trả
Điều đáng lo hơn là có những người đã đóng phí bảo hiểm suốt nhiều năm nhưng vẫn chưa thực sự hiểu hợp đồng của mình.
Họ nhớ rất rõ mỗi năm đóng bao nhiêu tiền, số tiền bảo vệ là bao nhiêu tỷ đồng, nhưng lại không biết chính xác khi nào được chi trả, khi nào không, hoặc cần chuẩn bị giấy tờ gì nếu xảy ra biến cố.
Đến lúc nằm viện mới mở hợp đồng ra đọc thì có thể đã quá muộn để thay đổi phạm vi bảo vệ.
Một hợp đồng bảo hiểm phù hợp không chỉ nằm ở số tiền bảo vệ lớn, mà còn ở việc khách hàng hiểu đúng quyền lợi, hiểu rõ những giới hạn và có khả năng duy trì hợp đồng lâu dài.
Nếu bị từ chối chi trả, khách hàng nên làm gì?
Trước hết, đừng vội kết luận rằng mình đã mất quyền lợi. Hãy yêu cầu doanh nghiệp bảo hiểm giải thích bằng văn bản, nêu rõ lý do và căn cứ điều khoản hợp đồng được áp dụng.
Sau đó, đối chiếu với hồ sơ tham gia, tài liệu y tế và các quyền lợi đã mua. Nếu có căn cứ cho rằng quyết định chưa phù hợp, khách hàng có thể đề nghị xem xét lại, thực hiện thủ tục khiếu nại hoặc sử dụng các phương thức giải quyết tranh chấp theo quy định.
Không phải mọi quyết định từ chối chi trả đều mặc nhiên là đúng. Nhưng cũng không phải mọi trường hợp xảy ra rủi ro đều thuộc phạm vi bảo hiểm.
Hiểu đúng hợp đồng chính là cách tốt nhất để hạn chế những tranh chấp không đáng có.
Đừng đợi đến lúc nằm viện mới mở hợp đồng ra đọc!
Hơn 55.733 tỷ đồng được chi trả trong 9 tháng đầu năm 2026 là một con số đáng chú ý. Nhưng đối với mỗi gia đình, điều quan trọng hơn cả số liệu toàn ngành là hợp đồng của chính mình sẽ bảo vệ được những gì khi biến cố xảy ra.
Nếu đã tham gia bảo hiểm, hãy dành thời gian rà soát lại quyền lợi, thời hạn bảo vệ, các điều khoản loại trừ và tình trạng hiệu lực hợp đồng.
Nếu đang chuẩn bị tham gia, hãy yêu cầu người tư vấn giải thích cả những trường hợp được chi trả và những trường hợp không được chi trả.
Bởi bảo hiểm chỉ thực sự phát huy giá trị khi người tham gia hiểu rõ sự bảo vệ mà mình đã lựa chọn.
Đinh Thị Thường – 10 năm đồng hành cùng khách hàng bảo hiểm nhân thọ AIA
Hỗ trợ rà soát hợp đồng, giải thích quyền lợi và hướng dẫn thủ tục yêu cầu giải quyết quyền lợi bảo hiểm.
Điện thoại: 0966 362 077
Nguồn tham khảo
Báo Đầu tư, ngày 28/10/2026, tác giả Như Loan: “Bảo hiểm nhân thọ: Chi trả quyền lợi tăng hơn 21%”. Số liệu dẫn từ Hiệp hội Bảo hiểm Việt Nam, tính đến hết tháng 9/2026.
https://amp.baodautu.vn/bao-hiem-nhan-tho-chi-tra-quyen-loi-tang-hon-21-d732453.html
Lưu ý: Các nguyên nhân được trình bày nhằm cung cấp kiến thức chung. Kết quả giải quyết từng hồ sơ phụ thuộc vào hợp đồng cụ thể, hồ sơ thực tế và quy định pháp luật áp dụng.

